2006年10月28日
創価・超優遇税制を撃つ!
「反創価学会学習講座」 ��
優遇税制追及の手段は、ネットしか残されていない!
宗教法人には税制上の超優遇措置が行なわれてきた。
「非収益事業」は全額非課税
都道府県 市町村民税 固定資産税 都市計画税 不動産取得税
お布施 寄付金 墓地の永代使用権料 幼稚園経営 金融資産による収益
「収益事業」は軽減税率
貸しビル、旅館、ホテル、倉庫、有料駐車場など33種類の多肢にわたるが、その収益事業はそれぞれ27%の軽減率となる。一般法人は37.5%である。
更にこの収益事業で得た利益を寄付すれば非課税扱いである。
このようなことを放置しておくことは出来ない。せめて、金融で運用したその利益には課税すべきではないのか。
昨日、池田創価学会の金満体質とその資金運用の不透明さを取り上げたところ、同じような考えを持つ多くの方からコメントを頂きました。
カルトかどうかは別にして、
あれだけの規模の宗教法人に優遇税制を適用する必要があるのでしょうか。
普通の法人と同様にすべてにおいてしっかり課税しても問題ないと思います。
どちらかというと、その方が税の公平性が保てると思うのは自分だけでしょうか。
Posted by 通りすがり at 2006年10月27日 23:45
私は現在mixiに参加していますが、その中でこの問題を取り上げている方がおられたので紹介します。また、この紹介してある元々のサイトを御存知の方はお知らせください。
某サイト(判る人には判るのであえて言わない)より転載
※長かったので、全文ではないです
--------------------------------------------------------
前文:
落合博実氏(ジャーナリスト)が『文芸春秋』(06年8月号)に創価学会の税務調査に関する「国税『創価学会調査記録』を入手」(以下「落合論考」という)なる論考を発表した。落合氏は94年初め国税庁幹部から(10年間の完全封印)を条件に創価学会に関する税務調査の文書を渡されたのだという。
当時、落合氏は朝日新聞編集委員として国税庁への取材活動にあたっていた。本稿は落合論考を素材に創価学会の租税問題について述べるものである。
--------------------------------------------------------
以下、本文抜粋
宗教法人は、公益法人に区分され、収益事業からなる所得に対してのみ低税率(22%)で課税される。
落合論考は、税務署の公示によって知った創価学会の収益事業に係る申告所得金額を発表している。02年…約143億2000万円、03年…約181億1000万円、04年…約163億5000万円だそうである。
公示制度があればこそ知りえたのである。
与党(自民・公明)は「平成18年度税制改正大綱」(05年12月15日)で(公示制度について、本来の制度目的とは異なる用途に使われている等の指摘を踏まえ、廃止する)と述べた。そして、この申告書の公示制度は06年度税制改正によって廃止された(06年4月1日以)。
従来、公示制度によって、所得税の場合、所得税額が1、000万円超の者が対象となり、上位者は「高額納税者番付」などとして報道されてきた。公示の基準は相続税では課税価格2億円超、贈与税では課税価格4、000万円超、法人税では所得の金額2、000万円(事業年度が6ヶ月を超える場合には4、000万円)超が基準となっていた。
この制度は1950年に導入されたもので、公示によって第3者のチェックを受ける効果を期待したものである。個人情報保護法施行を機に、国の行政機関が保有する情報の一層適正な取り扱いが求められるとして公示制度は廃止された。
これにより、先の創価学会の収益事業に係る申告所得金額などはまったく知る手立てはなくなった。公示制度は「国民の知る権利」の保障である。とりわけ、高額な所得がある公益法人の所得公示を廃止する理由などまったくない。与党は公示制度を廃止して高額所得公益法人の所得を隠蔽してしまったのである。
--------------------------------------------------------
えーと、長すぎてどこから指摘していいのか判んなくなってきたので簡潔に・・・・
1)創価学会の収益事業に係る申告所得金額
02年…約143億2000万円
03年…約181億1000万円
04年…約163億5000万円
明らかに巨額すぎ。 ここまで来ると純粋な宗教団体じゃないよね。
学会員の方々が「名誉博士等の称号や賞を金で買っている」という批判・指摘に対し「学会はお金のかからない宗教だからそんなお金はどこにもない。=デマ」という主張は上記の申告所得額を見る限り説得力がないものである。
2)個人情報保護法施行によって公示制度が廃止。
公示制度は「国民の知る権利」の保障である。とりわけ、高額な所得がある公益法人の所得公示を廃止する理由などまったくない。与党は公 示制度を廃止して高額所得公益法人の所得を隠蔽してしまったのである。
上記でも指摘されている通り、個人情報保護法によって個人(高所得者)の公示だけでなく公益法人の所得公示までも廃止するのは理に適っていない。
3)公明党=創価学会
「平成18年度税制改正大綱」によって公示制度を廃止した与党には当然公明党が含まれている。
見方によっては公明党がその母体(敢えて支持母体とは言わない)の為に公示制度の廃止を個人所得に限定しなかった、と見ることもできる
おまけ1:宗教法人の会計
-------------------------------------------------------
監督官庁が把握している各宗教法人の財務情報を公開しているかどうかですが、確かしていないと思います。
はっきり覚えていないのですが、確か、前述した日本キリスト教連合会も加盟している日本宗教連盟がそれに反対していたと思います。監督官庁が把握している財務情報についての公開義務を定める法令も基本的にはなかったと思います。キリスト教連合会は、公開する事には異論がなかったのですが、他宗教から反対されたためだったと記憶しています。これについては裏を取ってください。
-------------------------------------------------------
上記は、とある知人に宗教法人の財務情報について聞いた時の返信(抜粋)
宗教法人には宗教法人法第25条「財産目録」の作成を義務付けているが監督官庁への提出のみで良く、その公開については規定がない(=公開の義務はない)
日記本文の記事は創価学会の収益事業に拠る所得のみ。
つまり、創価学会の年間会計のごく1部でしかなく全体ではこれ以上の金額が動いている資産・資金がある、と言える。
んまぁそれはおいといて、どこの系列が公開に反対だったのか非常に気になるところ。ちなみに創価学会は日本宗教連盟(http://www.jaoro.or.jp/)にすら加盟していない)。
加盟しない理由もまた気になるところ。
ーーーーーーーーーーーーーーーーーーーーーーーーーーー
この問題(巨大な宗教組織に対する非課税)は著しく国民に不公平感を抱かせるものである。もうこの問題はマスコミも取り上げることはないでしょう。
今後どれほどネットが普及して影響力を持てるか分かりませんが、この問題はネットで広範囲な国民に訴えて行くしか方法はないと思います。
この問題は創価学会だけでなく、他の宗教団体も過敏に反応するので、慎重さも必要だろう。他の宗教団体と創価を切り離して、創価にだけ狙いを絞って行くにはどうしたら良いのか。それが今後の研究課題でもある。
宗教法人への非課税問題に関しては、現在私も勉強中です。専門家の方、或いは詳しい方の情報提供をお願いします。
さて、この『極右評論』で反創価学会批判キャンペーンを始めてから、様々な情報がメールやmixiのメッセージに寄せられています。それらを見ると創価学会側も対策に乗り出してきた―というものです。
具体的にはまだそのようなことは感じてはいませんが、全くあり得ないことではないので、今後は関心を払って行きたいと思います。寄せられたメールから一部紹介します。
「私たちはこれまで内外を問わず創価学会と戦ってきました。創価学会と戦うには、もうインターネットしか残されていないという観点から、技術的な面も含めて研究を進めてきました。今後予想される創価学会からの様々な妨害活動に関しては、その都度情報をいれますので頑張って頂きたいと思います」
「mixiには創価学会員がたくさん登録して、勧誘と宣伝をしています。しかし、強引なやり口に相当な反発が起きていることも事実です。あなたが反創価学会の旗を挙げれば、多くの賛同者が集まるのではないでしょうか。期待しております」
「左翼やプロ市民を装った創価学会員の天皇制批判が繰り返されると思います。それから池田大作と安倍総理が会ったなどと言う情報も必要以上に繰り返され、創価学会を批判すると安倍総理が傷つきますよ、といった戦術が多様されるでしょう」
ブログ・ランキング参加中! 応援よろしくお願いします!
2006年10月27日
イラク・泥沼からの脱出策はあるのか?
 イラク問題の解決は「分割統治」
イラクが泥沼の状況に陥ってしまった。治安権をイラク当局に委譲したものの、情勢が悪化している地域では再び駐留米軍に権限を戻す方針を米国は決定した。(10月20日)
米国ブッシュ大統領は「勝利するためには、更に米軍の増派を考えている」と記者団に語った。しかし、実際にはこれはイラク民主化への決意を示す範囲に留まると思われる。(10月26日)
フセイン旧政権が崩壊、新憲法が国民の圧倒的支持で承認されてから25日で一年が経過した。しかし、イラクは未だに武装勢力が国土の大半を支配している。
この武装勢力は各宗派によって組織化されており、深刻な宗教対立、民族対立の中で、まさに行き場のない混沌とした状況下にある。どう見ても米国のイラク統治は失敗である。
そこで今回はこのイラク問題をどのように解決すべきかを論じてみたいと思う。米国がこのままイラクに深入りすればするほどに、喜ぶのは北朝鮮と共産支那(中国)、帝国ロシアである。
私は最初から親米派ではなかった。東アジア地域における中国の台頭が目立つようになった頃から、日本は米国との同盟関係の強化、そしてそれは日本が守ってもらう立場から、共に戦う立場を確立していかなければと考えるようになりました。
よって平成2年に起きた第一次湾岸戦争の時は、どちらかと言えば多国籍軍批判を展開していました。当時、『世界戦略放送』でもそれを主張していましたが、それを現在読み直すと意外にもその解決への糸口が見えたので、それをここで紹介させて頂きます。
ただ、かなりの長い文章なので、その一部分だけを紹介します。
「欧米列強が思惑で線引きした、人工国家アラブの悲劇」
イラクを始めアラブ各国の国境線はヨーロッパやアメリカの列強が勝手に引いた国境線です。イラクは「クウェートはイラクの一部である」と主張していますが、このことを考えてみたい。第一次世界大戦前、このアラビア半島はオスマントルコの領土でした。
ドイツとオスマントルコは同盟関係にあり、イギリスはこの地域を狙っていたので、各部族を裏から支援して独立を企てました。アラブの各部族はイギリス、フランスと共にドイツとオスマントルコと戦いました。
それは勿論勝てば独立が与えられると思っていたからです。事実裏ではそのような約束がなされていました。しかし、イギリスとフランスなどは旧オスマントルコ帝国領土の分割に取り掛かりました。
アラブの部族への約束は全く無視されたわけです。中東地域は西欧列強と米国の植民地分割の舞台となり、なかなか国境線が確定されませんでした。
ヨーロッパの当時の石油王・ガルベンキャンは1928年、ベルギーのオスデンにイギリス、フランス、アメリカなどの代表を呼んで、出席者全員の前で大きな中東の地図を広げ、一気に赤いクレヨンで太い線を引いた。
そして自信満々の顔で「これでどうだ!」と言ったのです。反対する国はありませんでした。イギリスはカタール、オーマン、バーレンそしてサウジアラビアと周りの王国が自分の領地として入っていたのです。
フランスはシリア、レバノンが入っているので、これも満足でした。アメリカですが、アメリカが既にメジャー開発に着手していたクウェートはこの赤線の中に含まれていませんでした。
つまりクウェートはイギリスでもなく、フランスでもない。アメリカにしては都合の良い線引きだったのです。イラクのサダム・フセインが叫んでいるように、石油の権益を基に勝手に引かれた国境線でした。
国家とは何か。その概念をもし挙げろと問われれば、我々は次のように答えます。
一つの民族
一つの宗教
一つの言語
これらが歴史的、文化的に共有、ミックスされて一つの国家となるのです。
そのように考えれば、これを無視した人工国家を誕生させた、その罪悪こそ責められるべき事ではないでしょうか。
・・・・・・・・・・・・・・・・・・・・・・・・・・・・・・・・・・・・・・・・・・・・・・・・・・
もう、解決策は一つしかありません。イラクという国家の分割です。冷戦崩壊後、幻想の国家であったユーゴ連邦が、実体のある民族国家に分かれていったように、イラクもまた分割されるべきなのです。
宗派と民族の分布を考慮して国土を分割、その宗派と民族に国家の運営を委ねるべきなのです。それしかこの泥沼からの脱出はないと思います。
私がいつも見て勉強している米国の中東政策のブログを紹介しておきます。
苺畑より
http://scarecrowstrawberryfield.com/
グローバル・アメリカン政論
http://newglobal-america.tea-nifty.com/
ブログ・ランキング参加中! 応援よろしくお願いします!
創価の金満体質は超優遇税制にある
「反創価学会学習講座」 ��
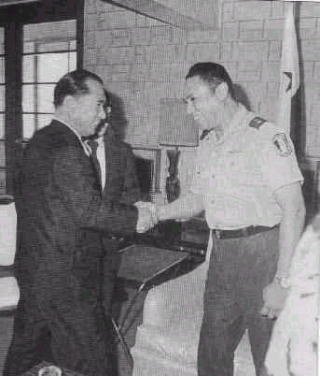
写真:互いに絶賛し合い固く握手を交わす二人、
パナマの麻薬王ノリエガ将軍と池田大作氏
麻薬ビジネスのオーナーとまでいわれた、その金満体質
創価学会という集団は元々は日蓮正宗の信徒団体であった。しかし、日蓮正宗は平成2年12月に、信者のトップである総構頭の地位にあった池田大作名誉会長を罷免した。
そして翌年には創価学会ごと破門にした。そして平成10年には創価学会が静岡県富士宮市にある日蓮正宗の総本山に寄進した建物を取り壊してしまった。
「仏法破壊の言動を繰り返す池田大作が寄進した建物など利用するつもりはない」との理由であったが、創価学会が信者から4日間で集めたという350億円の中から200億円以上を投じて建てられた豪華な創価学会正本堂は取り壊された。
この同じ静岡県富士宮にかつて「ノリエガ庭園」と名付けられた立派な庭園があった。創価学会白糸研修道場にあった庭園である。この庭園の石碑には「パナマ共和国フラメンコ島に『池田展望台』が設置されたことに鑑み、日パ両国の友好親善の固き絆として、ここ多宝富士大日蓮華山を望む白糸研修道場の園を『ノリエガ庭園』と命名するものなり」と書かれていたという。
池田大作氏は昭和49年、パナマを訪問した時にノリエガと極めて親しくなり、以後同56年、62年とパナマを訪問、家族ぐるみの付き合いをしていた。
ところで、下記のサイトには驚くべきことが書いてある。
創価学会の麻薬ビジネスと題されているのだ。
http://www.e-net.or.jp/user/mblu/ndb/skbk1/sg1/media/mayaku.htm
創価学会の麻薬ビジネス
なんと、創価学会員から集めた浄財を南米コロンビア産コカイン密輸に運用!
その利益は政界工作資金として自民党リーダーに渡る!
その事実はCIAが察知。
米政府はその事実を日本政府の弱点として脅迫、外交交渉の場で大いに利用。
結果、日本は国益に反しても従米政策を取らざるを得ない羽目に。
池田大作はノリエガ将軍に、麻薬取引の資金を提供していた。
鶴見芳浩(つるみ よしひろ) ニューヨーク市立大学教授(熊本県出身)は、ニューヨークの太平洋経済研究所理事長も務め、国際経営学の分野で世界的に著名。『日本企業の悲劇』その他多数の著書の中に『アメリカ殺しの超発想』(1994年徳間書店発行)の206頁以下に、驚くべきことが書いてあるので紹介する。
この鶴見芳浩氏は米国在住でこれまでも多くの本を書いているが、天下の創価学会が麻薬ビジネスの影のオーナーのようなことが書かれている。
このようにサイトにも堂々と掲載されて、創価学会側が名誉毀損や事実無根で告訴した話も聞かないので、これを事実と見ないわけにはいかない。
前にフランスでカルト宗教に指定され、米国ではFBIの厳しい監視が続いていると書いたのはこのためである。今回このような古い話を紹介したのには理由がある。
このサイトでも次のように紹介されてあるが、この創価学会の集めた資金がどのように運用されているか―である。
学会員は、池田大作の「広宣流布には金がかかる」の言葉を盲信し、生活費を切りつめた金や、老後の貯え、はては全財産までも、騙し取られている。ところが、その血の滲むような金が、池田大作の手から世界の麻薬王といわれたパナマのノリエガ将軍の手に渡って、全世界の麻薬犯罪の資金源になっていたとは、学会員たちは夢にも知らないだろう。
後日、詳しく書くことにするが、宗教法人には税制上の超優遇措置が行なわれてきた。
「非収益事業」は全額非課税
都道府県 市町村民税 固定資産税 都市計画税 不動産取得税
お布施 寄付金 墓地の永代使用権料 幼稚園経営 金融資産による収益
「収益事業」は軽減税率
貸しビル、旅館、ホテル、倉庫、有料駐車場など33種類の多肢にわたるが、その収益事業はそれぞれ27%の軽減率となる。一般法人は37.5%である。
更にこの収益事業で得た利益を寄付すれば非課税扱いである。
このようなことを放置しておくことは出来ない。せめて、金融で運用したその利益には課税すべきではないのか。
ブログ・ランキング参加中! 応援よろしくお願いします!





